5 cách đơn giản để tối ưu hóa quản lý tài chính cá nhân
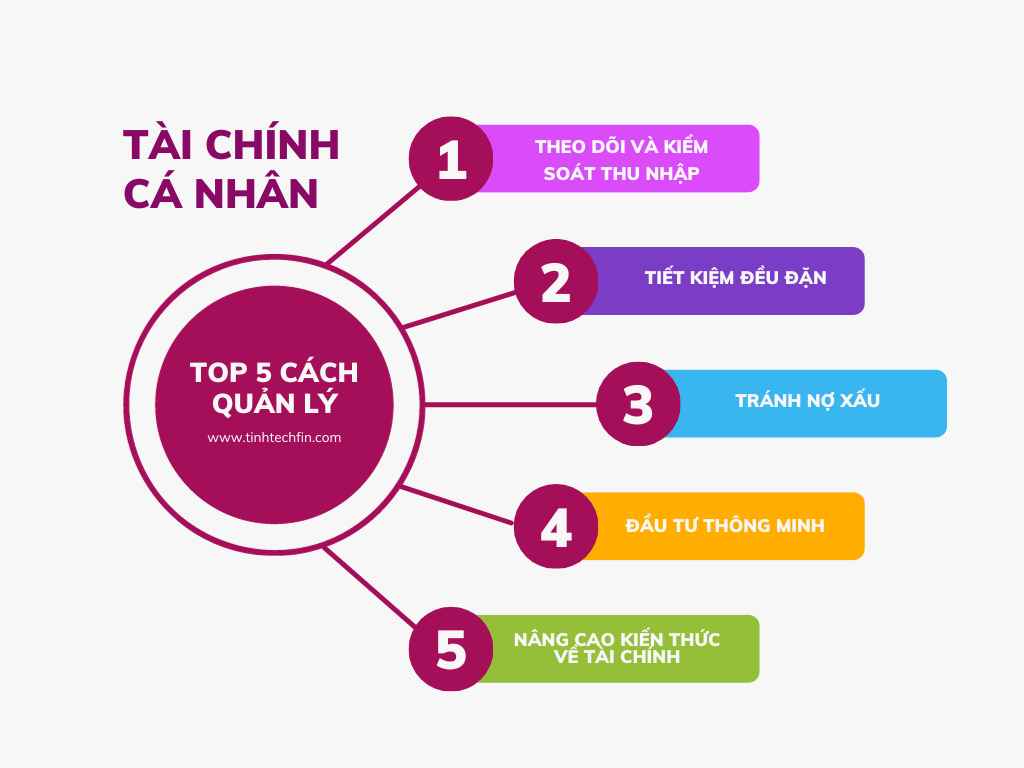
Nội dung bài viết
Xây dựng và tuân thủ ngân sách
Hướng dẫn lập danh sách thu nhập
Chuẩn bị công cụ
- Sử dụng sổ kế toán, bảng tính trên máy tính (như Excel, Google Sheets) hoặc ứng dụng quản lý tài chính cá nhân.
Phân loại nguồn thu nhập
- Thu nhập cố định: Là những thu nhập bạn nhận được đều đặn hàng tháng như lương, tiền thuê nhà (nếu bạn cho thuê), lãi tiết kiệm ngân hàng.
- Thu nhập biến đổi: Là những thu nhập không đều đặn như tiền thưởng, tiền bán đồ cũ, thu nhập từ việc làm thêm.
Ghi chép chi tiết từng nguồn thu nhập
- Lương: Ghi rõ số tiền sau khi đã khấu trừ các khoản như BHXH, BHYT. Nếu bạn có nhiều nguồn thu nhập từ việc làm, hãy ghi chép riêng biệt.
- Tiền thưởng: Ghi chép số tiền và nguồn gốc (thưởng dự án, thưởng Tết, thưởng hiệu suất…).
- Thu nhập từ việc kinh doanh hoặc đầu tư: Ghi chép lợi nhuận từ việc kinh doanh, lãi từ đầu tư cổ phiếu, trái phiếu, lãi từ tiền gửi ngân hàng.
- Thu nhập khác: Bất kỳ nguồn thu nhập nào không thuộc các mục trên, như tiền bán đồ cũ, tiền quà…
Kiểm tra và cập nhật
- Đảm bảo rằng bạn kiểm tra và cập nhật danh sách thu nhập thường xuyên, ít nhất là mỗi tháng. Điều này giúp bạn có cái nhìn chính xác về tình hình tài chính của mình.
Lưu trữ
- Lưu giữ tất cả các biên lai, hóa đơn, bảng lương, hoặc bất kỳ tài liệu nào liên quan đến thu nhập của bạn. Điều này không chỉ giúp bạn kiểm tra lại khi cần mà còn hữu ích cho việc lập kế hoạch tài chính hoặc khi bạn cần chứng minh thu nhập.
Đánh giá và điều chỉnh
- Ít nhất mỗi quý, hãy xem xét lại danh sách thu nhập của bạn. Điều này giúp bạn nhận biết các thay đổi trong thu nhập và điều chỉnh kế hoạch tài chính của mình theo hướng tốt hơn.
Với những bước trên, bạn sẽ có một danh sách thu nhập chi tiết và chính xác, giúp bạn quản lý tài chính cá nhân một cách hiệu quả hơn.
Tiết kiệm đều đặn
Hướng dẫn tiết kiệm đều đặn
Xác định mục tiêu tiết kiệm
Đặt ra mục tiêu cụ thể: Ví dụ, “Tiết kiệm 100 triệu đồng trong 2 năm”.
Viết ra lý do bạn muốn tiết kiệm: Mua nhà, du lịch, học lên cao học, dự trữ cho tương lai…
Tính toán số tiền cần tiết kiệm mỗi tháng
Chia tổng số tiền bạn muốn tiết kiệm cho số tháng bạn đặt ra. Ví dụ, nếu bạn muốn tiết kiệm 100 triệu trong 2 năm (24 tháng), bạn cần tiết kiệm khoảng 4,2 triệu mỗi tháng.
Chọn phương thức tiết kiệm
Tài khoản tiết kiệm: Mở một tài khoản tiết kiệm tại ngân hàng với lãi suất hấp dẫn.
Quỹ đầu tư: Đầu tư vào các quỹ có rủi ro thấp như quỹ trái phiếu.
Tiền mặt: Đặt một hộp hoặc lọ tiết kiệm tại nhà và đặt tiền vào đó đều đặn.
Tự động hóa quá trình tiết kiệm
Đặt lệnh chuyển khoản tự động từ tài khoản thanh toán của bạn sang tài khoản tiết kiệm hoặc quỹ đầu tư mỗi tháng.
Điều này giúp bạn tiết kiệm một cách đều đặn mà không cần phải nhớ.
Kiểm tra và theo dõi
Định kỳ (hàng tuần hoặc hàng tháng) kiểm tra số dư tài khoản tiết kiệm hoặc giá trị quỹ đầu tư của bạn.
Điều này giúp bạn biết bạn đã tiến xa đến đâu trong việc đạt được mục tiêu tiết kiệm của mình.
Đánh giá và điều chỉnh
Nếu thu nhập hoặc chi phí của bạn thay đổi, hãy xem xét việc điều chỉnh số tiền bạn tiết kiệm mỗi tháng.
Đồng thời, nếu bạn nhận ra mình có thể tiết kiệm nhiều hơn, hãy tăng số tiền tiết kiệm đều đặn.
Tránh rút tiền từ nguồn tiết kiệm
Chỉ nên rút tiền khi thực sự cần thiết hoặc khi bạn đã đạt được mục tiêu tiết kiệm.
Tránh việc sử dụng tiền tiết kiệm cho những chi phí không cần thiết.
Bằng cách tuân thủ những bước trên, bạn sẽ thấy việc tiết kiệm đều đặn trở nên dễ dàng và tự động hơn, giúp bạn dần đạt được mục tiêu tài chính của mình.
Tránh nợ xấu
Hướng dẫn tránh nợ xấu
Hiểu rõ về nợ xấu
Nợ xấu thường là những khoản nợ có lãi suất cao hoặc không được sử dụng vào mục đích đầu tư sinh lời, như nợ thẻ tín dụng, nợ tiêu dùng.
Xây dựng và tuân thủ ngân sách cá nhân
Lập một kế hoạch chi tiêu sao cho tổng chi phí không vượt quá thu nhập.
Điều này giúp bạn kiểm soát tài chính và tránh tình trạng vay nợ không cần thiết.
Sử dụng thẻ tín dụng một cách thông minh
Hạn chế số lượng thẻ tín dụng.
Tránh chi tiêu quá giới hạn của thẻ.
Luôn trả đủ số tiền nợ hàng tháng, tránh trả tối thiểu để không phải chịu lãi suất cao.
Hiểu rõ về các khoản vay của mình
Đọc kỹ hợp đồng vay, đặc biệt là điều khoản về lãi suất và phí phạt.
So sánh lãi suất và điều khoản vay từ nhiều nguồn trước khi quyết định.
Tạo một quỹ dự trữ khẩn cấp
Đặt ra mục tiêu tiết kiệm một khoản tiền nhất định (ví dụ: 3-6 tháng lương) để sử dụng trong trường hợp khẩn cấp hoặc bất ngờ.
Điều này giúp bạn không cần vay nợ khi gặp phải tình huống không lường trước.
Tránh vay tiền không cần thiết
Trước khi vay, hãy hỏi bản thân liệu việc vay có thực sự cần thiết hay không.
Cân nhắc kỹ lưỡng trước khi vay tiền cho những mục đích không mang lại giá trị tài chính trong tương lai.
Nếu đã có nợ, hãy xây dựng kế hoạch trả nợ
Liệt kê tất cả các khoản nợ và lãi suất tương ứng.
Ưu tiên trả nợ có lãi suất cao nhất trước.
Đặt ra một lịch trình cụ thể và tuân thủ nó.
Tìm kiếm tư vấn tài chính
Nếu bạn cảm thấy mình không thể tự quản lý nợ, hãy tìm đến các chuyên gia tư vấn tài chính để nhận được lời khuyên và hỗ trợ.
Bằng cách tuân thủ những hướng dẫn trên, bạn sẽ có thể tránh được tình trạng nợ xấu và duy trì tình hình tài chính ổn định.
Đầu tư thông minh
Hướng dẫn đầu tư thông minh
Tìm hiểu và giáo dục bản thân
Đọc sách, bài viết, và tham gia các khóa học trực tuyến về đầu tư.
Theo dõi tin tức tài chính và thị trường để cập nhật thông tin.
Xác định mục tiêu đầu tư
Đặt ra mục tiêu cụ thể, ví dụ: “Đầu tư dài hạn cho việc hưu trí” hoặc “Đầu tư ngắn hạn để mua nhà”.
Xác định mức độ chấp nhận rủi ro của bạn: liệu bạn có sẵn lòng chấp nhận mức độ rủi ro cao để có cơ hội thu lợi nhuận cao hơn hay không.
Chọn phương thức đầu tư phù hợp
Cổ phiếu: Đầu tư vào công ty niêm yết trên sàn giao dịch.
Trái phiếu: Vay tiền cho tổ chức hoặc chính phủ và nhận lãi suất cố định.
Quỹ đầu tư: Đầu tư vào một giỏ các tài sản như cổ phiếu, trái phiếu thông qua quỹ.
Bất động sản: Đầu tư vào nhà, đất hoặc dự án bất động sản.
Vàng và kim loại quý: Đầu tư vào vàng, bạc hoặc các kim loại khác.
Phân bổ tài sản
Chia sẻ vốn đầu tư của bạn giữa các loại tài sản khác nhau để giảm rủi ro.
Điều chỉnh phân bổ tài sản dựa trên mục tiêu, tuổi và mức độ chấp nhận rủi ro của bạn.
Nắm vững nguyên tắc cơ bản
Mua giá thấp, bán giá cao: Đây là nguyên tắc cơ bản nhưng nhiều người lại làm ngược lại do bị ảnh hưởng bởi tâm lý thị trường.
Đầu tư dài hạn: Thị trường có thể biến động ngắn hạn, nhưng đầu tư dài hạn thường mang lại lợi nhuận tốt hơn.
Diversification (Đa dạng hóa): Không đặt tất cả trứng vào một giỏ. Đa dạng hóa danh mục đầu tư giúp giảm rủi ro.
Theo dõi và đánh giá
Định kỳ xem xét danh mục đầu tư của bạn, ít nhất mỗi quý.
Điều chỉnh danh mục nếu cần thiết dựa trên hiệu suất và mục tiêu đầu tư của bạn.
Tìm kiếm tư vấn
Nếu bạn không chắc chắn về quyết định đầu tư, hãy tìm đến một chuyên gia tư vấn tài chính.
Một cố vấn tài chính có thể giúp bạn xác định mục tiêu, chọn lựa kênh đầu tư và xây dựng kế hoạch đầu tư hiệu quả.
Nhớ rằng, không có kênh đầu tư nào mang lại lợi nhuận mà không có rủi ro. Đầu tư thông minh không chỉ là việc tìm kiếm lợi nhuận cao, mà còn là việc hiểu và quản lý rủi ro một cách hiệu quả.
Giáo dục tài chính
Hướng dẫn tự giáo dục tài chính
Bắt đầu từ cơ bản
Đọc sách về tài chính cá nhân cơ bản. Một số tác phẩm nổi tiếng như “Đắc nhân tâm” của Dale Carnegie hay “Cha giàu Cha nghèo” của Robert T. Kiyosaki.
Hiểu rõ về thu nhập, chi phí, tiết kiệm, đầu tư và cách quản lý nợ.
Tìm hiểu trực tuyến
Tham gia các khóa học trực tuyến trên các nền tảng như Coursera, Udemy, Khan Academy.
Đọc bài viết, blog, và xem video trên YouTube về tài chính cá nhân và đầu tư.
Tham gia các nhóm và diễn đàn tài chính
Gia nhập các nhóm trên Facebook, diễn đàn như VnExpress, CafeF để trao đổi thông tin và kinh nghiệm.
Đặt câu hỏi và thảo luận với cộng đồng để học hỏi từ kinh nghiệm thực tế của người khác.
Thực hành quản lý tài chính cá nhân
Áp dụng những kiến thức đã học vào việc quản lý ngân sách, tiết kiệm, đầu tư.
Ghi chép và theo dõi thu chi hàng ngày để nắm bắt tình hình tài chính cá nhân.
Tìm kiếm nguồn tài liệu chất lượng
Đọc sách và báo cáo nghiên cứu từ các tổ chức tài chính uy tín.
Theo dõi các tạp chí tài chính và kinh tế để cập nhật thông tin và xu hướng mới.
Tham gia các buổi hội thảo và workshop
Tìm các buổi hội thảo, workshop về tài chính và đầu tư được tổ chức trong khu vực của bạn.
Đây là cơ hội tốt để mở rộng kiến thức và kết nối với các chuyên gia trong lĩnh vực.
Tìm một người hướng dẫn hoặc cố vấn tài chính
Nếu có khả năng, tìm một chuyên gia tài chính hoặc một người bạn có kinh nghiệm để hỏi và học hỏi.
Họ có thể giúp bạn tránh những sai lầm thường gặp và đưa ra lời khuyên hữu ích.
Luôn cập nhật kiến thức
Thị trường tài chính và kinh tế luôn thay đổi. Để giữ cho kiến thức của bạn luôn cập nhật, hãy đọc sách, bài viết và tham gia các khóa học mới.
Nhớ rằng, việc tự giáo dục tài chính là một quá trình liên tục. Không chỉ là việc học lý thuyết, mà còn là việc áp dụng kiến thức vào thực tế, rút kinh nghiệm và không ngừng cải thiện.
Nội dung trên TINTECHFIN chỉ nhằm mục đích tham khảo và giáo dục tài chính, không phải lời khuyên đầu tư cá nhân. Hãy cân nhắc tình hình của bạn hoặc tham khảo chuyên gia trước khi ra quyết định.